3단계 무료 강의 · 2강 / 4강
부업 소득의 종류와 신고 대상 구분
내가 하려는 부업이 세법상 어떤 소득이 되는지 나누고, 종합소득세 신고가 필요한 경우를 확인합니다.
0%
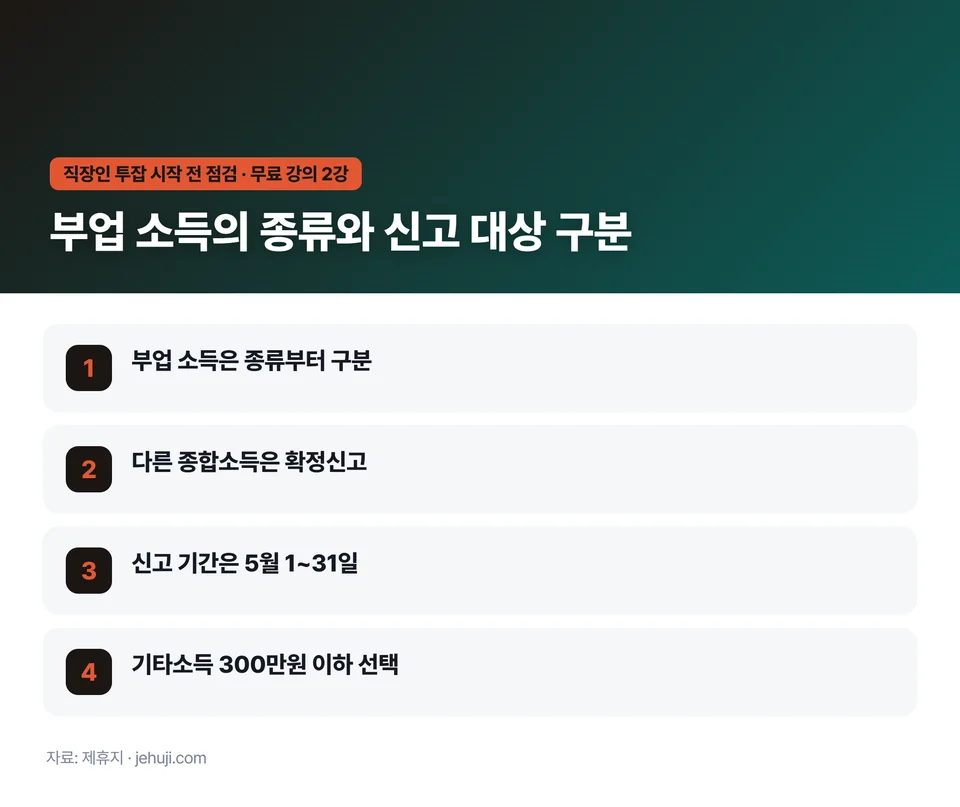
앞 강에서 겸업 가능 여부를 확인했다면, 이제 소득의 종류를 봅니다. 종합소득은 이자, 배당, 사업, 근로, 연금, 기타소득으로 나뉩니다. 부업으로 번 돈이 어디에 속하는지에 따라 신고 방식이 달라집니다.
직장인은 보통 연말정산으로 세금 정리를 끝냅니다. 그러나 사업소득이나 기타소득 같은 다른 종합소득이 생기면 원칙적으로 종합소득세 확정신고를 해야 합니다.
- 신고 기간은 일반적으로 다음 해 5월 1일부터 5월 31일까지입니다.
- 근로소득이 두 곳 이상이면 합산 신고가 필요한 경우가 있습니다.
- 연 300만원 이하의 기타소득은 분리과세를 선택하면 신고하지 않을 수 있습니다.
분리과세를 선택할 수 있는 기타소득은 원천징수가 된 경우 등 조건이 있습니다. 비과세나 분리과세 대상 소득만 있다면 신고 의무가 없습니다.
부업 수익은 사람마다 다르고 보장되지 않습니다. 그래도 번 돈이 생기기 전에 소득 종류를 구분해 두면 신고 시기에 당황하지 않습니다.
실습 과제 · 내 부업의 소득 종류 가정해 보기
- 하려는 부업 하나를 정하고 돈을 받는 방식을 적습니다.
- 사업소득, 기타소득, 근로소득 중 어디에 가까운지 표시합니다.
- 국세청 종합소득세 확정신고 안내 페이지에서 내 경우가 신고 대상인지 읽습니다.
- 다음 해 5월 신고 기간을 달력에 등록합니다.
참고한 공식 자료
서비스 조건과 법령은 바뀔 수 있으니 시작 전에 각 공식 안내를 확인하세요. 이 강의는 정보 제공이며 수익을 보장하지 않습니다.